Результат:
Ежемесячный платеж: —
Общая сумма кредита: —
Общая переплата: —
График платежей
| Месяц | Платеж | Основной долг | Проценты | Остаток долга |
|---|
Методологические основы расчета параметров автокредита
Основным подходом к определению платежей по автокредиту является использование формулы аннуитетных выплат, обеспечивающих равномерное распределение суммы по всем периодам погашения. Математическая модель имеет следующий вид:
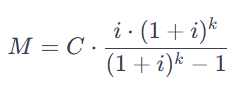
где:
- M — размер аннуитетного платежа,
- C — сумма займа,
- i — месячная процентная ставка (годовая делится на 12),
- k — количество месяцев кредитования.
Общая стоимость кредита (T) вычисляется путем умножения аннуитетного платежа на количество месяцев:
T = M ⋅ k
Переплата (P) представляет собой разницу между общей стоимостью и первоначальной суммой займа:
P = T − C
Расчет на конкретном примере
Рассмотрим практический случай: заемщик планирует взять кредит на сумму 1 200 000 рублей под 10% годовых на 6 лет с первоначальным взносом 300 000 рублей.
1. Определим сумму кредита:
C = 1200000 − 300000 = 900000 рублей.
2. Вычислим месячную ставку:
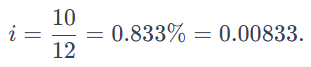
3. Определим количество месяцев:
k = 6 ⋅ 12 = 72 месяца.
4. Рассчитаем аннуитетный платеж:
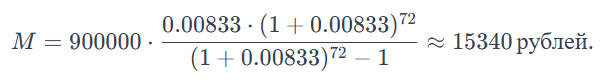
5. Определим общую стоимость кредита:
T = 15340 ⋅ 72 = 1104480 рублей.
6. Вычислим переплату:
P = 1104480 − 900000 = 204480 рублей.
Таким образом, ежемесячный платеж составит около 15 340 рублей, а общая переплата за весь срок кредитования — 204 480 рублей.
Дополнительные возможности современных систем анализа автокредита
Современные цифровые решения для расчета автокредита предлагают широкий спектр функциональных возможностей, учитывающих различные факторы, влияющие на условия займа:
- Первоначальный взнос: Пользователь может указать сумму первоначального взноса, что автоматически снижает основную сумму кредита (C).
- Страховые компоненты: Некоторые системы позволяют включать страховые премии (например, КАСКО или ОСАГО), которые могут быть обязательными требованиями банка.
- Комиссионные сборы: Многие финансовые учреждения взимают дополнительные комиссии, которые также учитываются при расчете общей стоимости.
- Графики погашения: Инструмент может формировать подробные графики, демонстрирующие динамику изменения остатка долга и начисленных процентов по месяцам.
- Программы государственной поддержки: Например, субсидирование процентных ставок значительно снижает экономическую нагрузку на заемщика.